老後資金を準備するには、長期運用にふさわしい投資信託を選んで運用します。確定拠出年金(Ideco(イデコ)、企業型DC、積立NISA(ニーサ))などでラインアップされている投資信託の基本と、長期運用の心構え、長期運用のやり方について見ていきましょう。
もくじ
投資信託の基本
投資信託の仕組み -少額の資金から運用でき、基準価額が上がることで利益が出る
投資信託は、たくさんの方から集めた資金をひとつにまとめて、株式、債券、不動産などへ投資します。例えば、国内株式に投資する投資信託では、ひとつのファンドで数百から数千の企業の株式を購入しています。投資信託は100円から購入できるので、投資信託を利用すれば、少額の資金で、間接的に、数百、数千の株へ投資ができるわけです。
それでは、投資信託を利用することで、どうやって利益が生じるのでしょうか?投資信託には、株価=1株当たりの価格と同じように、基準価額(きじゅんかがく)=1口当たりの価格があります。この基準価額は、投資信託が投資している株などの運用成果に応じて上下します。この基準価額が購入時よりも上昇していれば、売却することでその差額が利益として受け取れます。また、定期的に配当が支払われる投資信託もあります。
投資信託の種類 -投資する資産(株や債券など)によって種類分けします
投資信託は、あらかじめ投資対象とする資産(株式や債券など)が決められており、その投資対象資産別に種類分けがされます。
イデコや積立NISA等は、投資信託を使って運用します。制度や受付金融機関によって、ラインアップされている投資信託は異なりますが、基本的な種類はすべて用意されています。 基本的な投資信託の種類は、次の表の通りです。
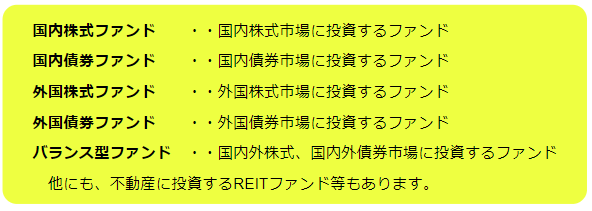
もちろん、上記の他にも、国内株式と外国株式の両方(全世界の株式)に投資するファンドなどもありますが、基本的な種類は上記になります。
投資信託の手数料 -いくつか種類があってちょっと複雑、ファンドによって大小がある
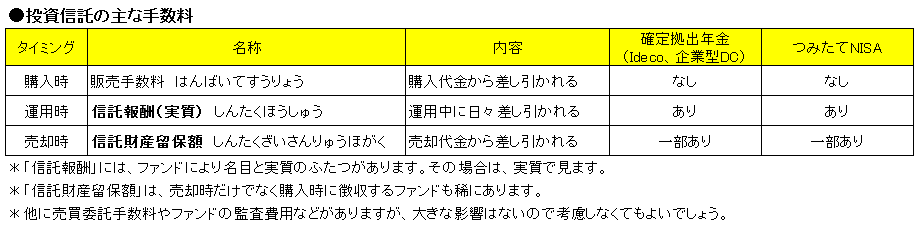
投資信託には、いくつかの手数料があります。手数料の大きさは、ファンドにより異なり、それぞれの説明資料や目論見書で確認できます。ファンドを比べる際に見るべき主な手数料は、下の表の3つですが、確定拠出年金や積立NISAでラインアップされているファンドには、販売手数料はありません。
投資信託の運用 -投資信託がどのような運用をしているのか?
⇒投資信託のベンチマーク -ファンドは、目標基準=ベンチマークを設定して運用してます
多くの方が誤解しているようですが、投資信託の運用目標は、「できるだけ高いリターンを挙げること」ではありません。各ファンドが運用目標にしているのは、市場全体のリターン=市場収益率なのです。これは、例えば、国内株式に投資するファンドであれば、国内株式市場にあるすべての企業の株式に投資した場合のリターンになります。市場にある全銘柄の平均リターンということです。
そして、各市場には、市場収益率を表すことのできる指数があって、各ファンドはそうした指数を運用の「目標基準」に設定しています。この運用の「目標基準」に設定されている指数のことを、「ベンチマーク」と呼びます。よくニュースに出てくる、東証株○指数や、日経平均○価も、ベンチマークとして使われている指数のひとつです。

⇒投資信託のふたつの運用手法 -ベンチマークに連動させるか、上回ることを目指すか
そして、このベンチマークの扱い方で、投資信託はふたつの運用手法に分類できるのです。ひとつは、ファンドのリターンを、そのベンチマークの市場収益率と”同じにする=連動する”ことを目指す運用手法で、インデックス運用といいます。もうひとつは、ベンチマークの市場収益率に対して少しでも”上回ろうとする”運用手法で、アクティブ運用といいます。
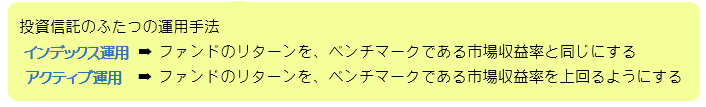
インデックス運用では、ファンドのリターンが、ベンチマークに連動するように運用します。では、ベンチマークがマイナスになったら、どうなるの?と思いますよね。当然、その場合は、同じようにマイナスになります。ベンチマークと連動させることが、インデックス運用を行うファンドの、投資家との約束なのです。
アクティブ運用のファンドは、ベンチマークを上回ることを目指すとありますが、これは、あくまでも上回ることを目指すだけで、必ずしもそうなるとは限りません。これはファンドによって、できる・できない・の差があるという話ではありません。残念ながら、経験則的に、ひとつのファンドが継続的にベンチマークを上回り続けることはできません。期待外れと思わないでください。運用のプロであっても、市場収益率を上回ることは難しいんですね。それでインデックス運用という、少なくとも市場収益率通りのリターンを出しますよ、という運用手法が生まれた訳です。
投資信託の運用手法は、インデックス運用とアクティブ運用の2種類があり、いずれのリターンも市場収益率の動きに連動します。つまり、投資信託で運用するということは、投資対象資産の市場そのものへ投資している、ということになります。
運用の基本
リスクとはブレ幅の大きさ -運用の世界で使う意味は、ちょっと独特と感じるかも
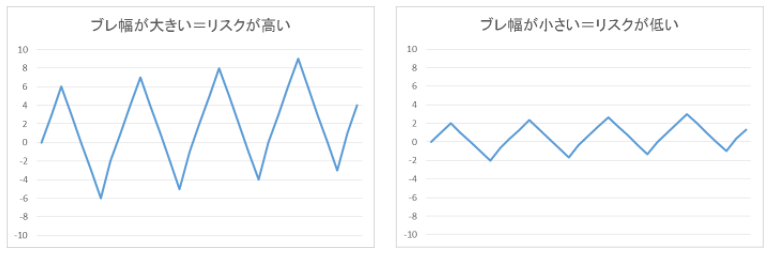
運用の世界では、普段とは異なる意味で使う言葉があります。そしてそれが結構重要だったりします。それは、「リスク」という言葉です。運用の世界では、「リスク」を「リターンのブレ幅の大きさ」という意味で使用しています。「株の運用は、債券の運用よりリスクが高い」の場合は、「株の方が危ない、損失を出す可能性が高い」の意味ではなく、「株の方が価格の変動が大きい=リターンのブレ幅が大きい」という意味で使っています。この「リスク」の意味を取り違えると、本来意図した話の内容とは、まったく異なって理解することになるので、注意が必要です。
リスクとリターンの関係 -よく使われるフレーズも、リスクの意味を取り違えないように
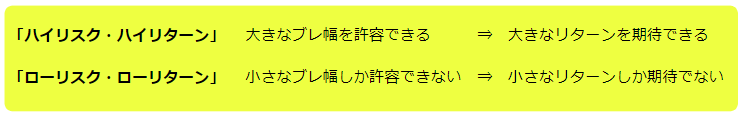
「ハイリスク・ハイリターン」という言葉も、「大きな危険を犯さなければ、大きな利益は得られない」ではありません。「ブレ幅が大きい運用からは、高いリターンが期待できる」という意味になります。
運用においては、高いリターンを目指すならば、リターンが大きくブレることを許容しなければなりません。そして、許容できないのであれば、期待できるリターンは低くならざるを得ない、つまりローリスク・ローリターンとなりす。
リスクは分散投資でコントロール -分散投資は、運用を行う上での基本のキです
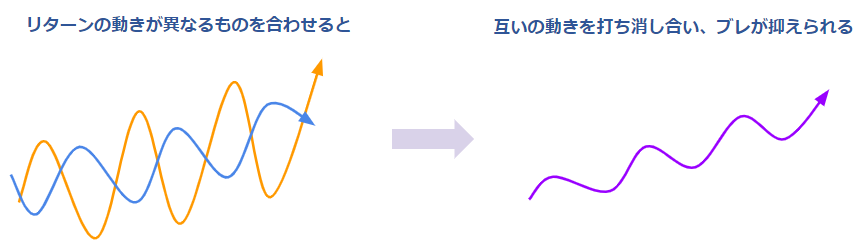
リスクをコントロールするとは、リターンのブレ幅をなるべく抑えようということです。そして、効率的なリスクのコントロールとして、分散投資があります。
分散とは、投資対象とする資産(株、債券などのこと)の分散です。分散投資は、リターンの動きが異なるもの同士を組み合わせて、それぞれの動きを打ち消し合い、ブレ幅を抑えようということです。例えば、国内株式ファンドと国内債券ファンドを組み合わせるなど、リターンの動きの向きが同じではないものを組み合わせることで、分散の効果が期待されます。ですので、国内株式ファンドを複数選んだとしても、これは分散投資にはなりません。
そしてもう一つの分散が、時間の分散です。これは単純に、一時期にまとまった資金を投入しないということです。例えば、一般NISAでの最初の拠出時や、積立型の制度でも、途中でファンド間での資金の預け替えを行う時などです。一度にまとまった資金を動かすと、思わぬ高値で購入してしまう場合もありますから、なるべく購入や売却はタイミングを分散することを心がけましょう。
長期運用の心構え
短期の値動きに一喜一憂しない -つい動揺しがちだけど、これが一番大事かも
長期運用の過程では、当然そのパフォーマンスは上げ下げを繰り返していくことになります。つまり、下がることも想定内として運用することになります。長期運用を行う際に大事なのは、短期的な値動き=リターンの動きに一喜一憂しない、ということです。それでは、短期とはどの程度の期間を言うのでしょうか?長期運用においては、1~2年の期間は短期という扱いです。5~6年程度になってから中期になります。ですので、1~2年のリターンの動きで一喜一憂しない、というのが長期運用での心構えとなります。
短期の値動き -あらかじめ想定しておけば、動揺も小さくなるかも?
市場収益率の短期の動きが、どんなものなのかを見てみましょう。下のグラフは、1年ごとの国内株式市場の市場収益率です。 ここでは、市場収益率にほぼ連動するインデックス運用のリターンを、市場収益率の代替としています。
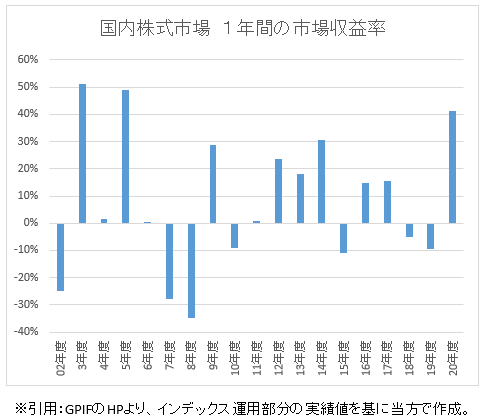
国内株式市場は、市場収益率=市場全体のリターンであっても、1年毎のリターンを見ると大きくプラスやマイナスにブレています。まるで、個別の株価の値動きのようです。
次のグラフは、株よりも安定的といわれる国内債券市場の1年ごとの市場収益率です。 ここでも、市場収益率にほぼ連動するインデックス運用のリターンを、市場収益率の代替としています。
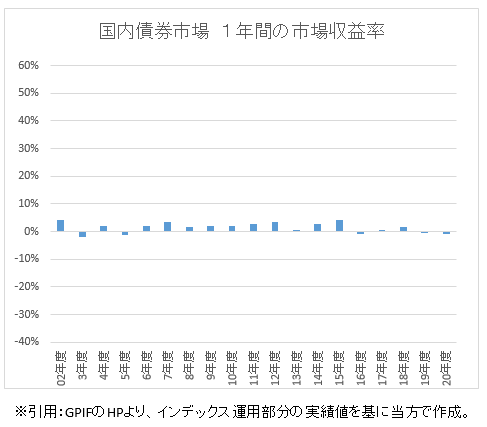
こちらは、上下のブレ幅はかなり小さくなっていますが、年度によってはマイナスとなっている時もあります。
長期のリターンの推移 -長期運用は、ほったらかし運用、のイメージで
それでは、長期間で見た場合、リターンはどのような推移をするのでしょうか。こちらも過去の実績を参考に見てみましょう。先ほどの1年度ごとの実績を、2002年度始を1として市場収益率の累積の推移を示したのが、下の折れ線グラフです。
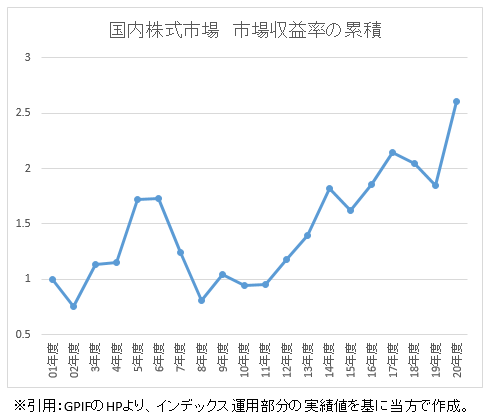
期間の取り方にもよりますが、長期間で見ると、短期で上下のブレを繰り返しながら、右肩上がりのリターンがでています。
下のグラフは、国内債券市場での同じ市場収益率の累積の推移です。
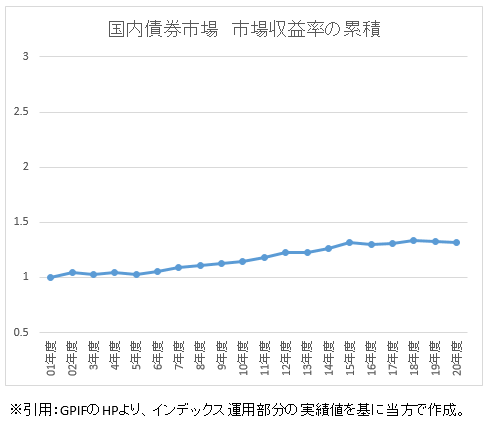
こちらは、短期のブレ幅は小さく、上下に動きながらも安定したリターンがでています。
これらは、あくまでも過去の実績であって、今後も同様の動きになるとは限りませんが、国内株式市場や国内債券市場の市場収益率、すなわちファンドのリターンの動きは、短期・長期でこのような特徴があります。外国の株式市場や債券市場でも、同様の動きとなります。
長期運用の過程では、短期ではマイナスになることも承知しておき、短期の動きに一喜一憂しない、という心構えが大事になります。
もちろん、一喜一憂しないためにも、きちんと運用管理をしいくこが大事になります。
長期運用のやり方
基本アセットミックスとは? -「アセット」は資産(株、債券など)のこと
長期運用における資産配分計画を、基本アセットミックス(基本ポートフォリオ)と言います。この配分計画は、長期間にわたり維持し、短期的な市場動向では変更しません。そして、この計画次第で、運用成果も大きく左右されると言われています。企業や公的機関などでの年金資産運用も、それぞれが設定した基本アセットミックスに基づいて長期運用を行っています。
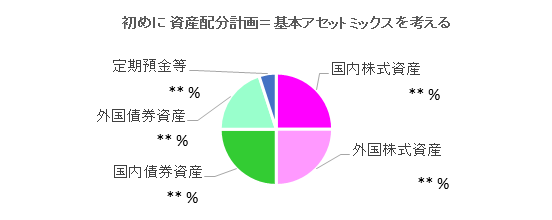
基本アセットミックスはどう決めるか? -ハイリスク・ハイリターンか、それとも・・?
基本アセットミックスは、自分が目標とするリターン、運用期間、毎月の積立可能額、現在の預貯金額や保険、今後の生活収支見通しなどから判断することになります。
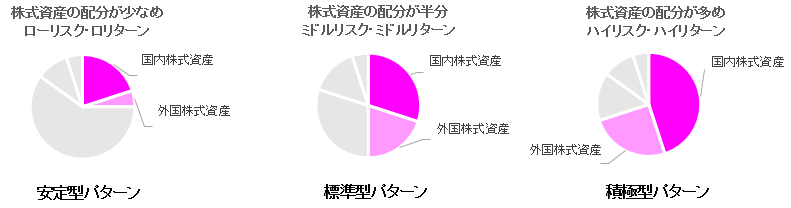
ちょっと大変そうに見えますが、あまり難しく考える必要はありません。要は、期待するリターンとリスクのバランスになります。それで、ハイリスク・ハイリターンなのか、ローリスク・ローリターンなのか、といったパターンが見えてきます。まずは、自分に合うパターンを探すことから始めましょう。
基本アセットミックスは、株式資産の組み入れ比率の大きさがポイント
期待できるリターンとリスクのバランスは、リスク資産である株式資産(国内株式、外国株式)の配分割合が大きく影響します。
さらに具体的な基本アセットミックスの決め方は、「基本アセットミックスの決め方」のページをご覧ください。