選び方とありますが、結論から先に言うと、10年、20年の長期運用を行う場合は、インデックス運用を行う投資信託を選択しましょう。
ここでは、その理由についてお話しする中で、インデックス運用とは何か、そしてポイントとなる投資信託のコストについて説明します。
これを書いているのは、企業向けの年金資産運用のコンサルティングや、運用会社の投資戦略会議へのobs参加、確定拠出年金制度の運営管理機関の立ち上げから参加し、投信会社への運用体制・手法等のヒアリングに基づく定性評価や定量評価による投信信託の評価、個人向け投資教育テキスト・ビデオの作成、投資教育セミナーの企画・講師をやってきた者です。特にセミナー講師の経験から、専門知識がない個人の方でも分かるように、ポイントをさらに凝縮して書いていますので、ご参考になれば幸いです。
もくじ
長期の運用は、インデックス運用の投資信託を選ぶ
では、長期運用に最も適している投資信託が、どうしてインデックス運用なのか? その理由は、次のふたつです。
1.長期運用で、ハズレる心配が少ないのは、インデックス運用
2.コストが安い
ここでいうハズレる心配が少ないというのは、マイナスになる心配が少ないってことではないです。インデックス運用とは、ふたつある投資信託の運用手法の内のひとつです。この内容が分かれば、何のことかがすぐに理解できます。投資信託のふたつの運用手法について、それぞれの内容を比較しながら見ていきましょう。
■理由1■:長期運用でハズれる心配が少ないのは、インデックス運用
⇒投資信託の運用手法は、インデックス運用とアクティブ運用のふたつ
多くの方が誤解しているようなのですが、投資信託=ファンドの運用目標は、「できるだけ高いリターンを挙げること」ではありません。各ファンドが運用目標にしているのは、市場全体のリターン=市場収益率なのです。これは、例えば、国内株式に投資するファンドであれば、国内株式市場にあるすべての銘柄に投資した場合のリターンになります。市場にある全銘柄の平均リターンとも言えます。
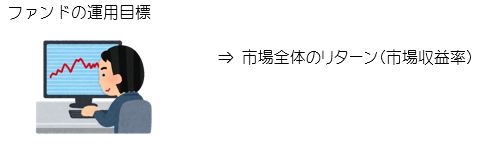
そして、各市場には、市場収益率を表すことのできる指数があって、各ファンドはそうした指数を運用の「目標基準」に設定しています。この運用の「目標基準」に設定されていた指数のことを、「ベンチマーク」と呼びます。よくニュースに出てくる、日経平均株価やTOPIX(東証株価指数)もベンチマークとして使われている指数のひとつです。
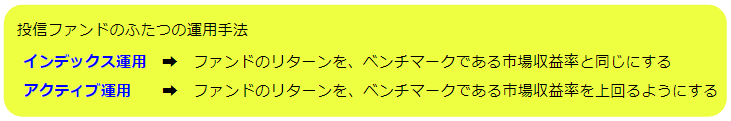
そして、このベンチマークの扱い方で、投資信託はふたつの運用手法に分類できるのです。
ひとつは、ファンドのリターンを、そのベンチマークの市場収益率と”同じにする=連動する”ことを目指す運用手法で、インデックス運用といいます。
もうひとつは、ベンチマークの市場収益率に対して少しでも”上回ろうとする”運用手法で、アクティブ運用といいます。
⇒運用手法や経験則から、長期運用で選ぶべきはインデックス運用
インデックス運用では、ファンドのリターンが、ベンチマークに連動するということでした。じゃあ、ベンチマークがマイナスになったらどうなるの? と思いますよね。当然、その場合は、同じようにマイナスになります。ベンチマークと連動させることが、インデックス運用を行うファンドの、投資家との約束なのです。
もう一方のアクティブ運用では、ファンドのリターンが、ベンチマークを上回ることを目指すとありますが、これは、あくまでも上回ることを目指すだけで、必ずしもそうなるとは限りません。これはファンドによって、できる・できない、の差があるという話ではありません。残念ながら、経験則的に、ひとつのファンドが継続的にベンチマークを上回り続けることは難しいのです。
ふたつの運用手法を見ると、
インデックス運用の運用成果は、継続的にベンチマーク通りのリターンが期待できる。
アクティブ運用の運用成果は、継続的にベンチマークを上回ることはできない。
となります。
つまり、インデックス運用であれば、少なくとも、市場収益率に連動したリターンが期待できるという意味で、長期運用でハズレがないのはインデックス運用、となります。
長期積立用の非課税制度である「積立NISA」にも、アクティブ運用の投資信託が含まれてはいます。しかし、金融庁が積立NISAを始める前に開催した「長期・積立・分散投資に資する投資信託に関するワーキング・グループ」が出した報告書には、アクティブ運用を含めることについては「基本的には慎重であるべきと考えられる」と、あえてなのか、わざわざなのか、記載されています。ですので、まあ、そういうことなのですね。
■理由2■:運用コストが低いのは、インデックス運用
⇒投資信託のコスト=手数料の種類を確認する
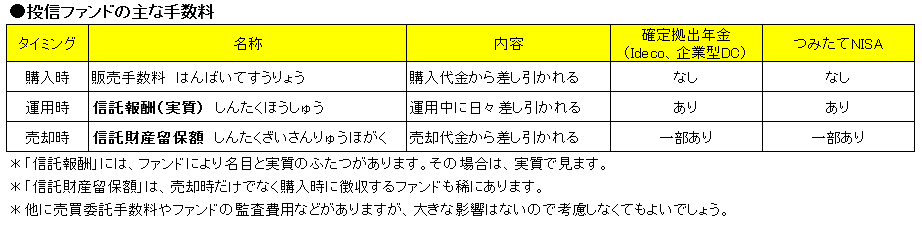
投資信託には、いくつかの手数料があります。これらは、ファンドの説明資料や目論見書でも確認ができます。ファンドを比べる際に見るべき手数料は、下の表の3つです。なお、確定拠出年金制度や積立NISAでラインアップされているファンドには、販売手数料はありません。
⇒アクティブ運用のコストは、インデック運用の数倍になる
投資信託のコストで、大きな差が出るのは、運用中に差し引かれる「信託報酬」です。一般的に、インデックス運用のファンドの方が、アクティブ運用よりも低いです。インデックス運用はシステマチックに比較的容易に運用できますが、アクティブ運用は、市場調査や銘柄調査などの人的コストや経費が掛かるためというのが理由となっています。いずれにしろ、インデックス運用が、決して、安かろう悪かろう、という訳ではありません。また、インデックス運用は、その特性上、他のファンドと差別化できないことから価格競争に突入しており、インデックス運用の「信託報酬」は徐々に低下してきています。インデックス運用とアクティブ運用のコストの差は、さらに広まる可能性もあります。
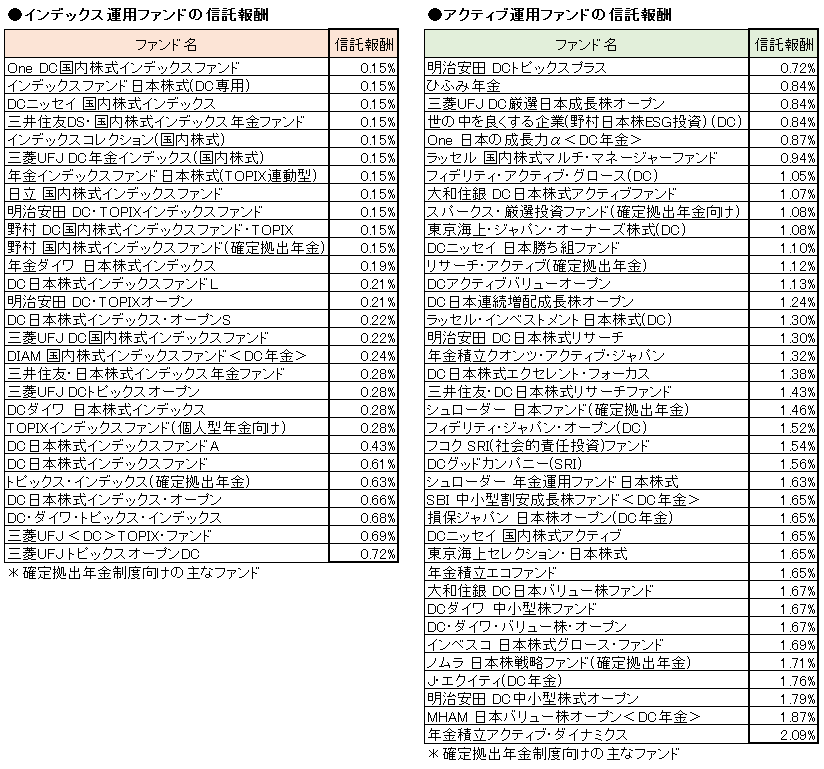
同じ運用会社で、同じ運用内容のファンド同士なのに、信託報酬に差があるケースがあります。これは価格競争により、信託報酬だけ安くしたファンドが後になって作られたためです。そのため、先発のファンドを購入されてる方が、何も知らずに高い信託報酬を支払い続けているという状態が生じているようです。この不都合な状態は、主に企業型DCの導入が早かった企業などで見られます。早急に何らかの処置がされることが期待されます。
インデックス運用とアクティブ運用の信託報酬では、1%以上の差が出る場合もあります。この1%の差を、どう捉えるかは重要です。1%を運用パフォーマンスの差で見た場合、毎月1万円を積み立てる場合でも、20年後では50万円近い差がでることがあります。長期運用の場合は、1%であっても後々の影響は大きいのです。決してバカにしてはなりません。
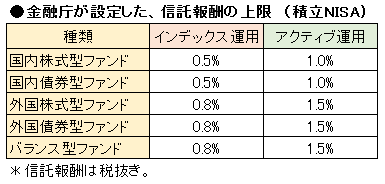
確定拠出年金制度より遅れて始まった積立NISAでは、金融庁が制度の対象とするファンドには、信託報酬の上限を設けています。これも、長期運用では、信託報酬が将来のリターンに大きな影響を与えるという理由からです。インデックス運用の上限は、実際の状況を見ると、もう少し下げても良かったかもしれませんね。ただ、金融庁がこうして上限を設定したことなどは、それなりに評価されるべきものだと思います。
インデックス運用のファンドの選び方、見るべきポイント等
選ぶ際の一番のポイントは、信託報酬
先程もありましたが、インデックス運用ファンドの間でも、信託報酬の差があります。この差は、20年、30年にわたり確定している差なので、まずは信託報酬の低いファンドを選ぶのが一番です。ファンドのコストは、価格競争が進んできているので、新しいファンドの方がコストが安くなっています。
信託財産留保額(売却時の手数料)のないファンドを選ぶ
投資信託で、もうひとつ見ておくコストが、売却時にかかる「信託財産留保額」です。これは一部のファンドにあるコストです。積立NISAにはないですが、企業型DCには稀に含まれています。このコストの意味は、「売却の指図を受けて、運用している株等を売却するので、その際に発生する売買委託手数料を売却する本人自身に負担してもらう」という理屈なのですが、どう考えても単なるペナルティですね。このコストは売却代金に掛かりますので、売却が一部だけであってもこのコストは発生します。今後、リバランスや基本アセットミックスの見直しに伴う一部・全部の売却を行う際に、このコストが発生します。コスト的には、0.数%と細かいですが、あるよりはないに越したことはないですね。
ファンドの残高は気にしなくてもよい?
ファンドの残高を確認する必要を言われる場合があります。残高が少ないとファンドの閉鎖=繰り上げ償還があるから、というものです。しかし、実際のところ、運用会社も含めて、確定拠出年金や積立NISAなどに関わる者で、現在提供されているファンドの中から、繰り上げ償還が発生するファンドが出ることは誰も想定していません。これはそれぐらいの低い可能性の懸念です。万が一あるとしたら、外資系の投信会社が、日本から撤退するからというような事態ぐらいでしょうか。そもそも、確定拠出年金制度や積立NISAに提供されている最近のファンドは、ほとんどファミリーファンド方式なので、ベビーファンドの残高の大小で運用に影響が出ることもないですし、繰り上げ償還の心配も必要ないでしょう。もちろん、繰り上げ償還されたとしても、積立金は戻ってきます。
同じ種類のファンドを複数購入するのは意味がありません
例えば、日本株式型ファンドをふたつ購入することは、あまり意味はありません。同じ資産への投資なので分散投資にもなりませんし、何の効果もありません。特に理由がないのであれば、1種類1ファンドで十分です。もちろんこれは、インデックス運用のファンドを選択することが前提での話になります。
また、バランス型ファンドでも、例えば安定型と標準型の組み合わせなども、意味はありません。
異なる種類のファンドを自分で組み合わせるか、あらかじめ一体となったファンドを購入するか その1
これはどちらでも構いません。
例えば、国内株式型ファンドと外国株式型ファンドをそれぞれ組み合わせるのか、それともはじめから日本を含む世界株式型ファンドをひとつ購入するかです。同様に、国内株式、国内国債、外国株式、外国債券のファンドをそれぞれひとつずつ組み合わせるのか、それとも初めからそれぞれに投資されているバランス型ファンドをひとつ購入するかです。これらは、どちらでも構わないと思います。はじめからまとまっているものを、ひとつ購入する方が、管理が楽というだけです。
異なる種類のファンドを自分で組み合わせるか、あらかじめ一体となったファンドを購入するか その2
ひとつ注意することがあります。積立NISAの場合、年間の購入金額には上限があります。従って、自分で異なる種類を組み合わせる場合で、既に上限に達している場合は、リバランスのためのファンドの売買ができなくなる場合があります。つまり、売却ができても、購入ができなくなる事態です。なので、積立NISAの場合は、自身でのリバランスを行う必要のない、予め複数資産への投資が組み合わさっているバランス型ファンドを選択する方が良いでしょう。
まとめ:長期運用は、コストの低い、ハズレの少ないインデックス運用を選択
長期運用を前提にすると、運用手法による特徴や、手数料の差を考えれば、インデックス運用を行う投資信託を選ぶべきとなります。これは何も初心者向けの話ではありません。運用のプロ(職業として運用業務に携わっている方)でも、自分のお金を他人に預けて長期運用する場合は、同様の選択をする方が多いと思います。
昔から、インデックス運用とアクティブ運用のどちらが良いのかが議論されてきてはいますが、これは哲学論争みたいなもので決着はつきません。昔は、運用会社ごとに、どちらの運用手法を推すのかが、より明確に分かれていました。そしてアクティブ運用が良いと主張する運用会社のことをアクティブハウスと呼び、アクティブ運用の商品のみを提供していました。今でもアクティブハウスと自任している会社はありますが、そういう会社であっても時代の波には逆らえず、インデックス運用のファンドも併せて提供してたりしています。
アクティブ運用がどうしてなくならないか。運用会社は、もともと手数料ビジネスですので、手数料の高い商品の方が儲かるという話もあるのでしょう。例えば、インデックス運用で手数料が0.15%だとすると、仮に運用資産を1000億円集めることができたとしても、年間の売り上げは1.5億円しかありません。これでは、従業員の給料や家賃はとてもまかないきれません。手数料が1.5%になって、やっと年間15億円の売り上げとなります。
もちろん、運用のプロの矜持として、価格形成の歪みから超過収益を狙いに行くというのもあると思います。なかなか難しいようですが、ぜひとも頑張って欲しいものです。